
Un informe privado detalla el fuerte impacto de la inflación y la pérdida de poder adquisitivo en los sectores jóvenes y de menores recursos del conurbano y el país. El endeudamiento ya no busca financiar consumo, sino garantizar la subsistencia diaria.
La erosión del poder adquisitivo y el encarecimiento de la canasta básica continúan dejando marcas profundas en la economía doméstica. Un estudio afirma que el 72% de los menores de 40 años «se queda sin ingresos antes de fin de mes», exponiendo una radiografía dramática sobre las dificultades cotidianas para llegar a los últimos días del mes en medio de un clima de alta morosidad y endeudamiento crónico.
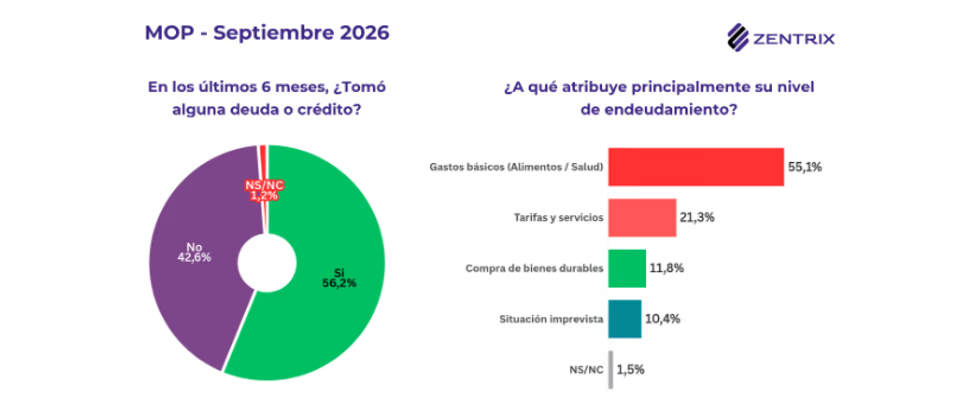
El relevamiento privado, elaborado por la consultora Zentrix, pone de relieve que el problema principal ya no se limita exclusivamente a la percepción nominal de los salarios, sino a la velocidad con la que estos se evaporan frente a la dinámica inflacionaria:
- Colapso financiero temprano: Dos de cada tres consultados se quedan sin dinero, a más tardar, el día 20 del mes. Casi cuatro de cada diez no logran superar siquiera la primera quincena con los ingresos corrientes.
- El endeudamiento como refugio: Ante este panorama, el 60,9% de los encuestados reconoció haberse endeudado. Sin embargo, el crédito mutó su función: el 55,1% debió recurrir a pasivos para cubrir gastos básicos de alimentación y salud, mientras que un 21,3% lo hizo para abonar tarifas y servicios públicos.
- Escasa capacidad de ahorro: Solo el 34% de los hogares analizados logra estirar sus recursos hasta el cierre del mes, y apenas un 9,8% manifiesta tener capacidad de ahorro genuino en el actual contexto macroeconómico.
Impacto social y debate por la intervención estatal
El estudio también indaga sobre la percepción pública respecto al crecimiento de la morosidad y las posibles soluciones institucionales que demanda la ciudadanía:
- Expectativa de regulación: Un 67% de los consultados considera que el Estado debe intervenir de alguna manera frente al endeudamiento masivo de los hogares, ya sea regulando las condiciones de otorgamiento de créditos (61,3%) o promoviendo refinanciaciones a través del sistema financiero.
- Dinámica peligrosa: Especialistas advierten que este esquema -en el cual la deuda se afronta comprometiendo el ingreso del mes siguiente- alimenta una rueda de insolvencia que amenaza con trasladar la crisis de la economía cotidiana directamente al sistema financiero nacional.