
El Gobierno provincial envió a la Legislatura un proyecto para autorizar la fusión del Nuevo Banco de Entre Ríos con los bancos de Santa Fe y San Juan. La entidad santafesina será la absorbente y la futura casa central funcionará fuera de territorio entrerriano. Mientras el Ejecutivo promete mantener sucursales, cajeros y servicios, crecen los interrogantes sobre el futuro de una institución estratégica para la provincia.
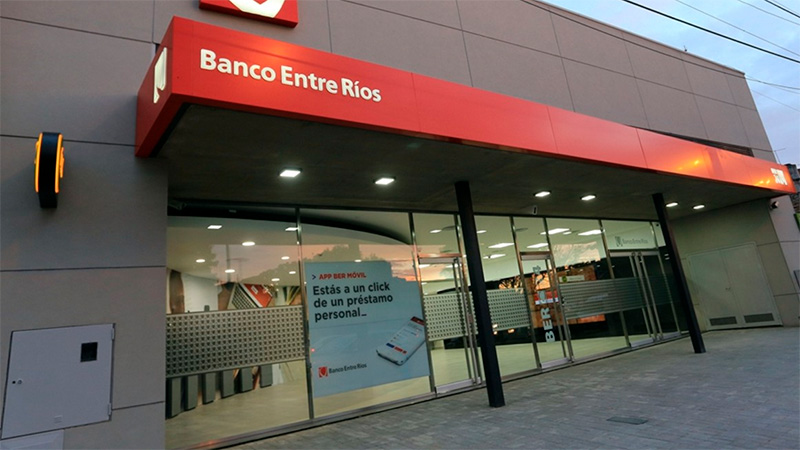
La decisión del Gobierno de Rogelio Frigerio de avanzar con la reorganización del Banco de Entre Ríos abre un debate que excede largamente una operación comercial. Lo que está en juego es el futuro de una entidad que, más allá de su condición de agente financiero, forma parte de la estructura económica e institucional de la provincia.
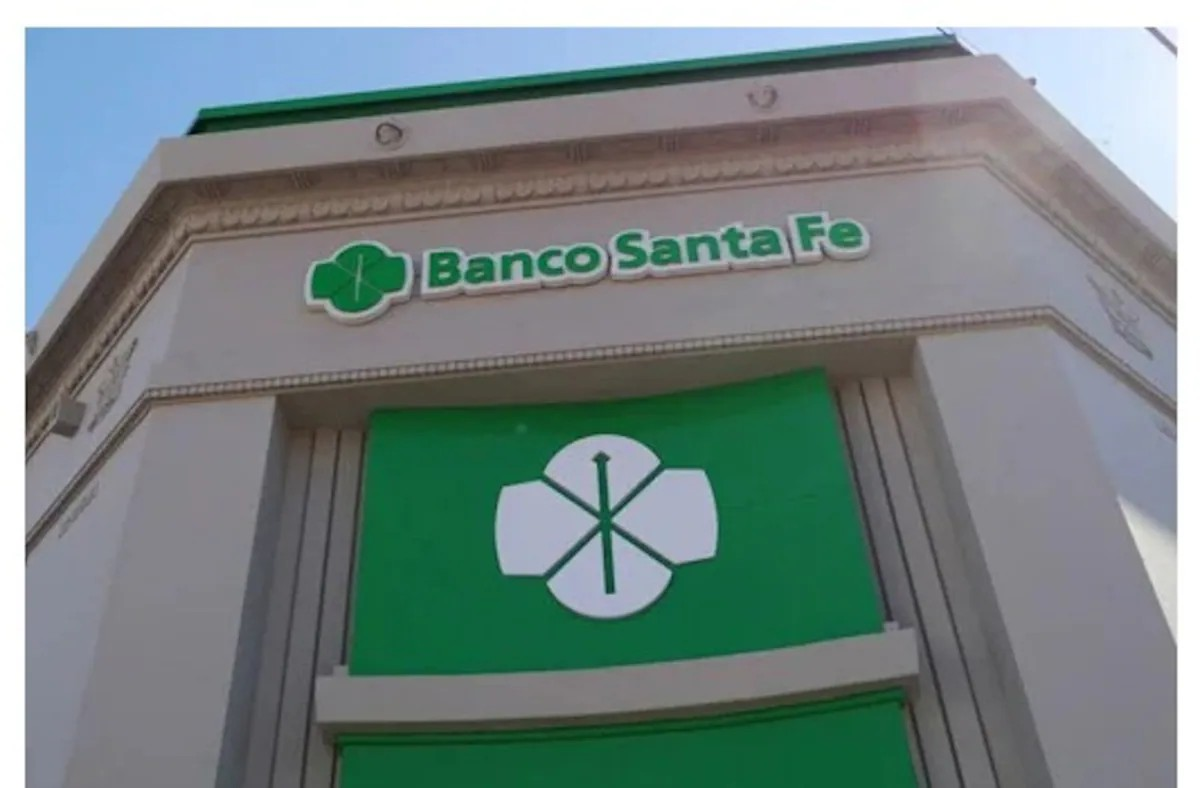
El Poder Ejecutivo remitió a la Legislatura un proyecto de ley para autorizar la fusión por absorción del Nuevo Banco de Entre Ríos S.A. con el Nuevo Banco de Santa Fe S.A. y el Banco de San Juan S.A. El esquema establece que la entidad santafesina será la absorbente y continuadora de los derechos y obligaciones de los otros dos bancos.
Pero hay un dato que merece especial atención: la nueva casa central funcionará en Santa Fe. De esta manera, Entre Ríos perderá la sede central de la entidad que actualmente administra como agente financiero de la provincia.
El Gobierno intenta presentar la operación bajo argumentos de consolidación patrimonial y eficiencia del sistema financiero. Sin embargo, la discusión no puede agotarse en las explicaciones empresariales ni en las garantías administrativas que acompañan el proyecto.
Las garantías oficiales y las preguntas que todavía no tienen respuesta
Desde el Ejecutivo aseguran que la reorganización no afectará la continuidad de los servicios bancarios en Entre Ríos. También sostienen que se mantendrán las sucursales, los cajeros automáticos, la atención al público y las obligaciones vinculadas con el Estado provincial.
La entidad resultante deberá continuar prestando el servicio de agente financiero y caja obligada, incluyendo la administración de los recursos del Tesoro y el pago de los salarios de los trabajadores estatales y jubilados.
Pero una promesa de continuidad operativa no necesariamente responde todas las preguntas que plantea una transformación de semejante magnitud.
¿Qué capacidad de decisión conservará Entre Ríos sobre una entidad cuya conducción central estará radicada en otra provincia? ¿Qué participación tendrán los intereses económicos y productivos entrerrianos en las decisiones estratégicas? ¿Qué garantías concretas existirán para los trabajadores bancarios y para los usuarios del interior provincial?
Son interrogantes que merecen respuestas antes de otorgar cualquier autorización.
La Bancaria, en estado de alerta
La preocupación no se limita al terreno político. La Asociación Bancaria de Paraná ya manifestó su estado de alerta frente al proceso de fusión.
Según informó AIM Digital, el secretario de Administración del gremio, Damián Dumé, explicó que las autoridades de la entidad transmitieron que se mantendrían los puestos de trabajo y las sucursales. Sin embargo, advirtió que esas garantías todavía no están formalizadas por escrito.
La diferencia no es menor. En un proceso de reorganización empresarial, las declaraciones verbales no pueden reemplazar compromisos concretos que protejan la estabilidad laboral, las condiciones de trabajo y la presencia territorial del banco.
La integración de las tres entidades podría fortalecer su capacidad de competencia en el mercado financiero. Pero ese eventual beneficio no puede construirse trasladando incertidumbre a los trabajadores ni debilitando la capacidad de decisión de la provincia.
Una decisión que necesita algo más que una aprobación legislativa
El propio Gobierno reconoce la trascendencia institucional de la operación. De hecho, aunque los organismos jurídicos consideraron que el Ejecutivo contaba con facultades para resolver administrativamente las autorizaciones, se decidió remitir el proyecto a la Legislatura.
La razón es evidente. El Banco de Entre Ríos no es un proveedor comercial más. Es el agente financiero del Estado, depositario del Tesoro provincial y responsable de operaciones fundamentales para el funcionamiento de la administración pública.
La eventual aprobación legislativa tampoco completará automáticamente la fusión. Todavía deberán cumplirse los procedimientos societarios correspondientes y obtenerse la autorización definitiva del Banco Central de la República Argentina.
Por eso, los legisladores tienen una responsabilidad que no deberían reducir a un trámite administrativo ni a una discusión de conveniencia política.
Entre Ríos no puede resignar el debate sobre su banco
La provincia tiene derecho a conocer en profundidad qué gana y qué pierde con esta reorganización. No alcanza con asegurar que los cajeros seguirán funcionando o que las sucursales continuarán abiertas. La discusión también involucra el poder de decisión, el desarrollo productivo, el empleo y la relación entre el Estado y una entidad financiera que cumple una función estratégica.
La pregunta de fondo es si esta operación representa una verdadera oportunidad para fortalecer los servicios financieros de Entre Ríos o si, detrás de una reorganización presentada como modernización y eficiencia, se termina consolidando un mayor desplazamiento de las decisiones hacia otra jurisdicción.
Frigerio deberá explicar por qué la provincia debería acompañar una transformación que traslada la casa central a Santa Fe y cuáles son las garantías concretas que recibirá Entre Ríos a cambio de su consentimiento.
Porque una cosa es integrar estructuras empresariales para mejorar la competitividad y otra muy distinta es aceptar que una institución estratégica pierda su centro de decisiones sin un debate profundo sobre las consecuencias.
El Banco de Entre Ríos puede cambiar de nombre, de estructura societaria y de conducción. Lo que no debería cambiar es la obligación de defender los intereses de los entrerrianos. Y esa responsabilidad, antes que empresarial, es política.